divendres, 31 de maig del 2013

Un emprendedor frustrado. Eliseu Santandreu en Expansión el 27-5


Este es el caso de un aspirante que, atendiendo a los consejos de diversos entes y organizaciones, que no se cansan de proclamar que para solucionar el desempleo, lo mejor es poner en marcha un negocio propio. Nuestro personaje se impresionó con ese mensaje y decidió poner en marcha su propio negocio.
Tras constituir la sociedad, gastando en ello el dinero de que disponía más el que le prestaron amigos y familiares inició la consabida procesión por varias entidades financieras, en busca de la imprescindible liquidez para financiar inversiones y circulante. Las seis entidades financieras consultadas coincidieron en que consideraban el proyecto muy oportuno y útil, pero le exigían garantías reales o personales.

Cansado de las reiteradas negativas bancarias, alguien le sugirió que consultara a algunas sociedades de capital riesgo y Business Angels. Tras contactar con varias de ellas, todas ratificaron la bondad del proyecto, pero declinaron la posibilidad de financiarlo alegando que no invertían en nuevos proyectos, dado que no contemplaban la modalidad de capital semilla. Una prueba exhaustiva de ayuda a los emprendedores.

.

dimarts, 14 de maig del 2013

El colmo de lo absurdo. Eliseu Santandreu en Expansión el 13-5.


El presente escrito no pretende echar más leña al fuego, porque ya basta con la que arde. Sin embargo hay situaciones que no pueden pasarse por alto, sobre todo cuando no se sabe si se trata de una burla o de una estupidez administrativa que, por supuesto, ningún responsable aclarará como es su costumbre, aunque sus costes los pagan los ciudadanos.

Se trata del caso de la joven de Tortosa que se ha visto inmersa en un lío burocrático por el que la Administración le reclamaba que había cobrado un céntimo -0,01 euros- de más de lo que le correspondía por su prestación de desempleo.

Siguiendo el procedimiento de reclamación de impuestos impagados, la joven recibió una carta certificada en la que se le reclamaba la devolución de ese céntimo que había percibido de exceso, como si le acusaran de haberlo robado, cuando en todo caso era error de la propia Administración.

Conminándola con el lenguaje habitual de la Administración cuando se trata de recaudar, se le recordaba que si no hacía efectivo el pago del céntimo antes de un mes, debería abonar un 20% de recargo y, si pasado el plazo reglamentario para realizar el pago voluntario de 30 días, se iniciaría la vía de apremio según lo que dispone el artículo 32/2 del Real Decreto 625/1985. Por cierto sería hora que la Administración redactara los requerimientos, que significa avisar o advertir,  de forma que no sepa a amenaza.
.

dilluns, 6 de maig del 2013

¿Estafa o abuso? Eliseu Santandreu en Diari Sabadell 2l 2-5


Recientemente un periódico catalán de gran tirada diaria publicó la carta de un lector en la que el firmante exponía lo siguiente: «He recibido un cargo de 140 euros de un banco español de primer orden en concepto de comisiones por el “uso” de una tarjeta de crédito. Tras remover cielo y tierra llegue a averiguar que tiempo atrás me enviaron una publicidad al buzón de mi casa en la cual me ofrecían una tarjeta, con la condición de que si no la utilizaba por tres veces, la entidad me cargaría una comisión, que coincide con la que ahora me han aplicado. Como sea que ni abrí la carta por no ser la entidad con la que venía trabajando habitualmente, al no realizar ninguna operación, el banco procedió al cargo citado»

Es sobradamente conocido que la mayoría de la gente no suele –solemos- abrir los sobres de lo que presume –presumimos-  que contiene publicidad que de antemano no es de nuestro interés y la tiramos a  la papelera. Aquellos que se atreven a leer la misiva se suelen encontrar con que está redactada de tal manera que no se entiende absolutamente nada por lo que también acaba en la papelera.


.

dijous, 18 d’abril del 2013

La importancia de las empresas familiares. Eliseu Santandreu en Diari Sabadell el 9-4


En un mundo preocupado por los resultados empresariales a corto plazo, las empresas familiares (EEFF) basan sus políticas en una visión a largo plazo. Por su propia naturaleza, este tipo de empresas adoptan un enfoque basado en el patrimonio, garantizando la alineación de los intereses de la empresa con los de sus accionistas o propietarios. Esta concordancia permite plantear inversiones a largo plazo aunque ocasionalmente pueda causar un impacto negativo en los resultados a corto plazo, lo cual es posible gracias a la estabilidad del accionariado y del equipo directivo. Esta orientación al futuro también permite desarrollar una marca fuerte, clave del éxito futuro.

Descartando las sociedades financieras, que no suelen estar en manos de familias, el superávit de las EEFF ha supuesto el 50% en los últimos diez años. Un análisis realizado recientemente en Europa sobre las mismas, pone de manifiesto que el superávit de rentabilidad persiste, sin diferencias significativas en función del tamaño de la empresa
Otra característica interesante de este tipo de empresas reside en la mayor solidez de su balance. Su visión es muy distinta a la del accionista externo, cuyo único objetivo consiste en maximizar sus beneficios. Por esa razón las EEFF suelen ser reacias a dar entrada en a accionistas o inversores externos. Los propietarios se sienten muy celosos de su empresa y no quieren que nadie conozca sus interioridades.

.

dilluns, 15 d’abril del 2013

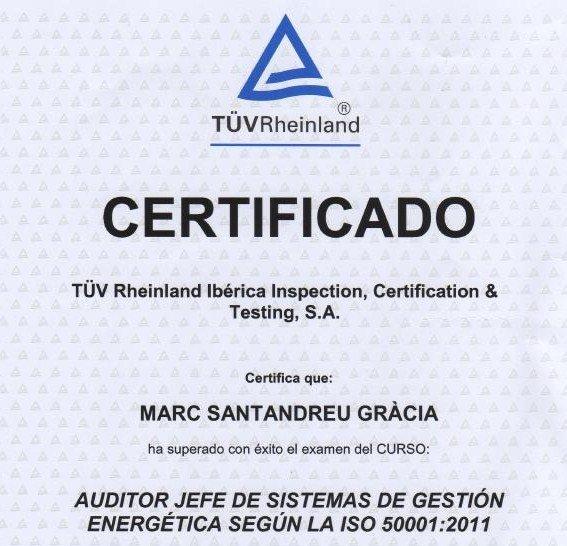
Marc Santandreu Auditor Cap ISO 50001


Seguint el procés d’incorporació de nous d’estàndards normatius a les línies estratègiques de SANTANDREU CONSULTORS, el passat mes de febrer de 2013, Marc Santandreu participa en el Curs d'Auditors Cap de Sistemes de Gestió Energètica segons ISO 50.001.

Es tracta de la primera promoció al nostre país de la prestigiosa TÜV RHEINLAND, amb l'objectiu d'adquirir els coneixements i el reconeixement per a realitzar i liderar auditories internes o de Tercera Part en Sistemes de Gestió Energètica segons els referencials ISO 50.001:2011 i ISO 19011:2002.

La norma ISO 50.001 facilita a les organitzacions establir els sistemes i processos necessaris per millorar la seva eficiència i consum energètic, fet que es tradueix en un estalvi de costos i en la reducció de les emissions de gasos d'efecte hivernacle i altres impactes ambientals.

Actualment, aquests referencials s’implanten sobretot a grans empreses, si bé es cert que el fet de tenir un immediat i important  impacte sobre la reducció de costos, fa que algunes Pimes comencin a introduir-los en els seus sistemes de gestió.

A SANTANDREU CONSULTORS sempre hem cregut que les empreses han d’estar integrades en el Medi i ser respectuosos amb aquest. Així, disposem d’una eina més per ajudar als nostres clients en el procés de fer una empresa més eficient i viable.

.

dijous, 11 d’abril del 2013

Una humiliant lliçó. Publicat a l'Avui-El Punt el 6-4.


Una humiliant lliçó

Concentració de desnonats a la plaça de l'Ajuntament de Figueres. Foto: ARXIU /MANEL LLADÓ.
1
Fins ara, quan una persona es plantejava adquirir un habitatge sol·licitant un préstec hipotecari a una entitat financera, l'empleat d'aquesta el solia informar dels següents aspectes: 1) Tipus d'interès a aplicar, fix o variable, 2) Horitzó temporal, que podia arribar a 40 anys, i 3) Quota mensual a pagar. No obstant això, l'empleat feia molt més èmfasi sobre l'obligació del client quant a contractar la domiciliació de nòmines, assegurances de vida, subscriure plans de pensions, domiciliació de rebuts, etcètera.
En aquestes mateixes línies, en repetides ocasions i durant anys he anat denunciant els abusos que oculta la lletra petita que figura en els contractes de productes bancaris, sobretot en el préstec hipotecari.
Han hagut de ser un modest advocat i un magistrat que en elevar les seves denúncies al Tribunal de Justícia de la UE –TJUE- van aconseguir que aquest els donés la raó, qualificant d'abusiu el model espanyol d'execució hipotecària, tot contravenint la directiva europea sobre la protecció al consumidor, perquè el silenci que envoltava aquest préstec s'hagi transformat en clam, pel que suposa d'implicació social.
Fins ara, quan una persona es plantejava adquirir un habitatge sol·licitant un préstec hipotecari a una entitat financera, l'empleat d'aquesta el solia informar dels següents aspectes: 1) Tipus d'interès a aplicar, fix o variable, 2) Horitzó temporal, que podia arribar a 40 anys i, 3) Quota mensual a pagar. No obstant això, l'empleat feia molt més èmfasi sobre l'obligació del client quant a contractar la domiciliació de nòmines, assegurances de vida, subscriure plans de pensions, domiciliació de rebuts, etcètera.
Acceptada l'oferta pel client, les parts s'havien de personar al despatx d'un notari -generalment designat per la mateixa entitat- perquè aquest donés fe de l'acord. En presència de les parts, el notari tenia l'obligació de llegir íntegrament l'escriptura aclarint al client els dubtes i aspectes més complexos que poguessin sorgir durant la lectura.
.

dijous, 14 de març del 2013

Optimismo en la banca. Eliseu Santandreu a Avui-El Punt 9-3.


2012: MAL AÑO PARA LA BANCA
Los seis primeros bancos españoles (Santander, BBVA, CaixaBank, Bankinter, Sabadell y Popular) experimentaron el pasado 2012 una caída media de su beneficio del 82% con respecto al año 2011. Todos ellos provisionaron en total 34.727 millones lo que supuso un incremento del 71,1% con respecto al año anterior. Esa cifra está muy cercana a los 40.000 millones de euros que el sector obtuvo de Bruselas para sanear las Cajas de Ahorro.
Esa media docena de bancos obtuvo del BCE la cifra de 161.330 millones de euros que contrasta con la suma del valor bursátil total de esas entidades que, en fecha 22 de febrero pasado era de 129.567 millones de euros, es decir, recibieron, en su conjunto 31.700 millones más que su valor bursátil, lo cual da una idea de su enorme magnitud.

TIEMPO DE EUFORIA
Los Presidentes de los principales bancos españoles ven el futuro con mayor optimismo y apuestan por una progresiva recuperación. Sostienen que a finales del presente año se producirá un cambio de tendencia en la economía y que 2014 será el ejercicio en que se consolide la mejoría en el repunte del Producto Interior Bruto (PIB),
Como si se hubieran puesto de acuerdo previamente, han coincidido recientemente en lanzar un mensaje de optimismo. Han afirmado  unánimemente que, si bien el pasado 2012 fue un año para olvidar, el actual 2013 será un excelente año, aunque todos ellos han recalcado que no hay que bajar la guardia y proseguir en las reformas estructurales, porque el peligro de una recaída está latente. Como elementos para el optimismo apuntan el aumento de la confianza por parte de los mercados que prestan dinero; la reducción del déficit fiscal; la confirmación en el mantenimiento del euro y superávit en la balanza comercial.
.